税効果会計とは?
仕組み・一時差異・仕訳・メリットを図解でやさしく解説
税効果会計とは、「会計上の利益」と「税務上の所得」のズレを調整し、損益計算書の当期純利益を正しく対応させるための会計ルールです。基本概念から損益計算書での見え方、実務でよくある事例まで、図解で分かりやすくナビゲートします。
あおい
税効果会計って言葉はよく聞くんですけど、「法人税等調整額」とか「繰延税金資産」とか、専門用語が多くて全体像がつかめません…!
最初はみんなそこで引っかかるんだ!でも仕組みはシンプルで、要は『税金の前払い・後払いを正しく調整して、利益と税金を対応させる』こと。図解を見ながら順番に押さえていこう!
カナメ先輩
この記事で分かること
- 税効果会計の目的:なぜ「会計と税務のズレ」を調整する必要があるのか
- 損益計算書の変化:「法人税等調整額」が入ることで何が変わるのか
- 対象となる差異:「一時差異」と「永久差異」の違い
- 適用会社とメリット:中小企業でも導入する価値(自己資本比率の向上など)
- 実務の事例集&計算ツール:よくある仕訳とExcelテンプレート
POINT 1なぜ必要?損益計算書(P/L)のビフォー・アフター
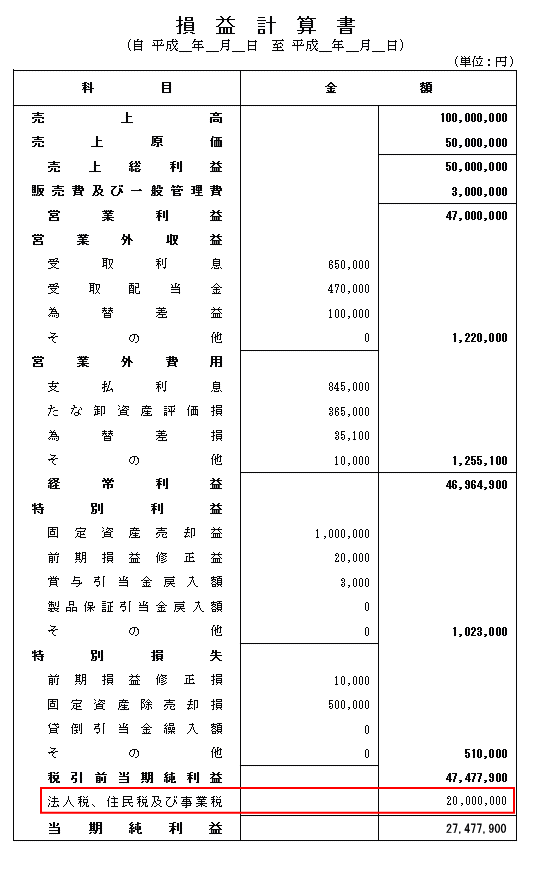
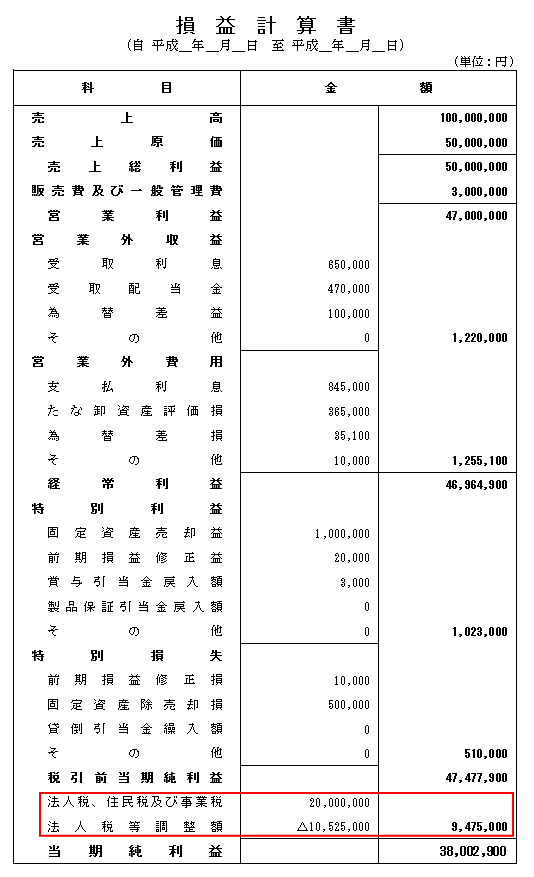
税効果会計の最大の目的は、「税引前当期純利益」と「法人税等の額」を合理的に対応させること(期間配分)です。
会計上のルールと税務上のルールは異なるため、何もしないと「利益は出ているのに税率通りの税金にならない」「利益に対して不自然な当期純利益になってしまう」という歪みが生じます。この歪みを整えるのが「法人税等調整額」です。
適用なし(ズレたまま)
税引前利益と税金が対応せず、会社の本当の業績が見えにくい状態
適用あり(税効果会計)
「法人税等調整額」で調整され、税引前利益に対応した税金費用になる
POINT 2ズレなら何でもいいわけではない!「一時差異」と「永久差異」
会計と税務の差異(ズレ)には、「将来いずれ解消するもの(一時差異)」と「将来もずっと解消しないもの(永久差異)」の2種類があります。
税効果会計の対象となるのは、一時差異のみです。
交際費の損金不算入のように『税務上永久に認められないズレ(永久差異)』は、税金の前払い・後払いにはならないから税効果の対象外なんだよ!
カナメ先輩
POINT 3自社は適用すべき?対象会社と中小企業のメリット
適用が「義務」の会社
- 上場企業(金融商品取引法の適用会社)
- 会社法上の大会社(資本金5億円以上 または 負債200億円以上)
適用が「任意」の中小企業
- 中小企業は原則として適用は任意
- ただし適用により「自己資本比率の向上」などのメリットあり!
💡 中小企業が税効果会計を導入する最大のメリット
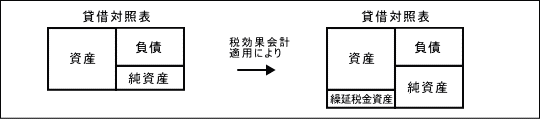
税効果会計を適用すると、前払い税金に相当する「繰延税金資産」がB/Sの資産に計上され、同額だけ純資産(利益剰余金)が増加します。これにより、金融機関が融資審査で最重要視する「自己資本比率」が改善し、融資条件や信用格付けで有利に働くという大きなメリットが得られます。
CASE実務でよくある税効果会計の仕訳・事例一覧
実務で頻出する主要な一時差異の個別仕訳・申告書別表調整について、各記事で詳しく解説しています。
貸倒引当金繰入超過額
実務で最も典型的な将来減算一時差異の基本仕訳
繰越欠損金
赤字が出た場合の税金前払い効果と回収可能性の判断
売上計上漏れ(期ズレ)
決算期をまたぐ売上の計上漏れに対する税効果処理
特別償却準備金の積立
税務上の特例を活用した際の準備金積立と税効果
納税充当金(事業税)
事業税の損金算入時期のズレに伴う一時差異の処理
法定実効税率とは?
法人税・住民税・事業税を合算した計算式の求め方
税効果会計の計算・仕訳を自動化
一時差異の金額を入れるだけで、繰延税金資産や法人税等調整額、必要な仕訳を瞬時に自動計算。さらに申告書別表調整までカバーしたExcelテンプレートも無料配布中!