一時差異とは、この会計と税務のズレのうち、いずれ解消するものをいいます。いずれ解消する差異であるから一時的な差異=一時差異です。
一時差異は将来減算一時差異、将来加算一時差異、スケジューリング不能な一時差異に分類されます。
今回はそのうち将来減算一時差異について解説です。
この記事で分かること
- 将来減算一時差異とは
- 将来減算一時差異がある場合の税効果会計処理
- 将来減算一時差異の図解
- 将来減算一時差異の代表例
- 繰延税金資産の計算例
あおい
将来減算一時差異って、「今期は税金を余分に払っちゃったけど、将来税金を安くできる権利」…つまり「未来の税金の前払いチケット」みたいなイメージで合ってますよね?
全知全能
その比喩、100点満点だッ!今期は税務署に「まだ費用にしちゃダメ!」と否認されて余分に納税した…でも将来その制限が外れたときに税金が安くなる!だからこそ「繰延税金資産」という資産として計上できるんだ!
将来減算一時差異とは
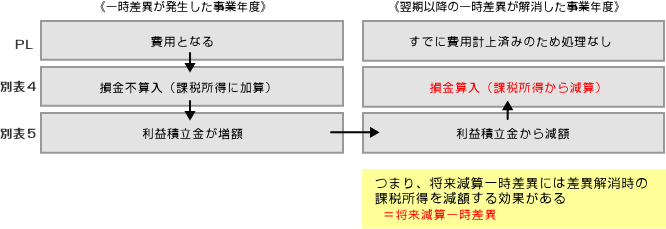
将来減算一時差異とは一時差異のうち、当該一時差異解消時において課税所得を減額する効果を持つものをいいます。
将来減算一時差異は発生時に税務調整によって課税所得を構成しますが解消時に利益積立金から減額されることによって課税所得から減算されます。
将来減算一時差異の具体例
- 減価償却超過額:会計上の減価償却費を税法上の償却限度額以上に償却した場合のその超過額
- 貸倒引当金繰入超過額:企業が回収可能性が低いと見込まれる債権について決算で引当金処理したが、税法上の貸倒引当金の要件に該当しないため全額否認された場合のその否認額
- 売上計上漏れ:税務上計上すべき売上高が計上されていなかったことによる計上漏れ
- その他有価証券の評価差額:会計上、その他有価証券を評価替えした際に純資産の部に記載されたもの
- 繰越欠損金:欠損金のうち翌事業年度以後に繰り越すことができるもの
- 繰越外国税額控除:外国税額が控除限度額に満たなかった場合に翌期以降3年間繰り越すことができるもの
- 事業税の未払計上額:決算で事業税を未払計上したもの
将来減算一時差異がある場合の税効果会計処理
あおい
現場で一番よく見かけるのは、やっぱり貸倒引当金の超過額や賞与引当金ですね。会社としては費用にしたいのに、税務署に厳格に弾かれちゃう項目ばかりでいつも悩ましいです…。
全知全能
税務署は「確定するまで損金は認めん!」という鉄の意志を持つからね!でも会計は「将来の損失に備えて今期に計上せよ」と命じる。その狭間で生まれるのが将来減算一時差異さ!
将来減算一時差異は差異解消事業年度に法人税等の税金の減額をもたらすベネフィットがあります。
したがって将来減算一時差異が発生した事業年度においては税金の前払が発生していることになります。
そこでその税金の前払いに相当する額を貸借対照表の資産の部に繰延税金資産として計上します。
繰延税金資産は将来減算一時差異が解消する事業年度に消去されます。
将来減算一時差異の図解
LIST将来減算一時差異の代表例
| 項目 | どうして将来減算になるか |
|---|---|
| 貸倒引当金の繰入超過額 | 貸倒れが確定したときに損金になる |
| 賞与引当金 | 支払ったときに損金になる |
| 減価償却の償却超過額 | 将来の償却や売却のときに損金になる |
| 未払事業税 | 納付したときに損金になる |
| 棚卸資産の評価損(否認分) | 売却や廃棄のときに損金になる |
| 退職給付引当金 | 退職金を支払ったときに損金になる |
EXAMPLE繰延税金資産の計算例
貸倒引当金の繰入超過額が期首200、期末300、法定実効税率が30%の場合を考えます。
| 項目 | 期首 | 期末 |
|---|---|---|
| 将来減算一時差異 | 200 | 300 |
| 繰延税金資産(×30%) | 60 | 90 |
期末の仕訳は「(借)繰延税金資産 30 /(貸)法人税等調整額 30」です。法人税等調整額がマイナス(△30)になるため、税金費用が減り、当期純利益が増えます。
数字で確かめる税効果会計シミュレーター一時差異の期首・期末残高を入れるだけで、繰延税金資産と仕訳を自動で計算します。シミュレーターを使う →
次に読むなら
-
-
将来加算一時差異とは?具体例・仕訳と繰延税金負債の処理を解説
将来加算一時差異の基礎知識と具体例(その他有価証券評価差額金、特別償却準備金など)を解説。将来の税金負担が増加することによる繰延税金負債の仕訳処理や、純資産直入法での計上ルールをわかりやすく整理しています。