一時差異とは、この会計と税務のズレのうち、いずれ解消するものをいいます。いずれ解消する差異であるから一時的な差異=一時差異です。
一時差異は将来減算一時差異、将来加算一時差異、スケジューリング不能な一時差異に分類されます。
今回はそのうち将来加算一時差異について解説です。
この記事で分かること
- 将来加算一時差異とは
- 将来加算一時差異がある場合の税効果会計処理
- 将来加算一時差異
- 将来加算一時差異の代表例
- 繰延税金負債の計算例
あおい
将来加算一時差異は、さっきの減算差異のちょうど真逆なんですよね!「将来の税金が増えちゃう=後払い義務」だから負債(繰延税金負債)になっちゃう…うちの会社でも株の評価差額でよく出てきます。
全知全能
フフフ…資産があれば負債もある!株の含み益が出たとき、会計上は純資産(包括利益)を増やすけれど、税務上は売却するまで課税されない。だから「将来売ったときに払うべき税金」を負債として予約しておくんだ!
将来加算一時差異とは
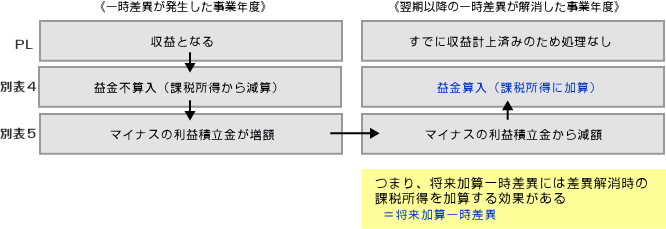
将来加算一時差異とは一時差異のうち、当該一時差異の解消時において課税所得を増額する効果を持つものをいいます。
将来加算一時差異は発生時に税務調整によって課税所得から減算し、その解消時に利益積立金に加算されることによって課税所得に加算されます。
将来加算一時差異の具体例
- 法人税の未収計上額:還付法人税を未収計上したもの
- 住民税の未収計上額:還付住民税を未収計上したもの
- 売上原価計上漏れ:税務上計上すべき売上原価の額が計上されていなかったことによる計上漏れ
- 資産評価益否認:企業が保有する資産の価値がかなり値上がりしたため決算において評価益を計上したが、税法上評価益の計上は原則認められないため否認された場合のその否認額
- その他有価証券の評価差額:会計上、その他有価証券を評価替えした際に純資産の部に記載されたもの
将来加算一時差異がある場合の税効果会計処理
あおい
特別償却準備金を使った節税でも出てきますよね。今期税金が安くなっても、あとから税金が増えちゃうから、実質的には「納税の先送り」に過ぎないんですよね…。
全知全能
見事な洞察だ!目先の節税に浮かれて将来の納税を忘れると会社は傾く!税効果会計は、そうした「将来の隠れ負債」を白日の下に晒すための最高のレンズなんだよ!
将来加算一時差異は差異解消時に法人税等の税金の増額となるため端的に言うと負担増です。
したがって将来加算一時差異が発生した事業年度において税金の増額効果を負債として認識し貸借対照表の負債の部に繰延税金負債を計上します。
繰延税金負債は将来加算一時差異が解消する事業年度に消去されます。
将来加算一時差異
LIST将来加算一時差異の代表例
| 項目 | どうして将来加算になるか |
|---|---|
| 特別償却準備金 | 取り崩すときに益金になる |
| 圧縮積立金 | 減価償却や売却を通じて益金になる |
| その他有価証券の評価差益 | 売却したときに課税される(純資産の部で処理) |
EXAMPLE繰延税金負債の計算例
特別償却準備金を当期に400積み立て、法定実効税率が30%の場合を考えます。
| 項目 | 期首 | 期末 |
|---|---|---|
| 将来加算一時差異 | 0 | 400 |
| 繰延税金負債(×30%) | 0 | 120 |
期末の仕訳は「(借)法人税等調整額 120 /(貸)繰延税金負債 120」です。今は税金が少なくなっていますが、将来取り崩すときに税金が増えるため、その分を負債として計上します。
次に読むなら
-
-
スケジューリング不能な一時差異とは?繰延税金資産が計上できない理由を解説
一時差異のうち「スケジューリング不能」とされる論点をわかりやすく解説。ゴルフ会員権の評価損や土地の減損損失など、将来の解消時期が予測できない場合に繰延税金資産が計上できない理由と実務上の注意点を解説します。