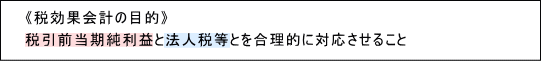
税効果会計とは、会計上の利益(税引前当期純利益)と税務上の利益(課税所得)にズレがある場合において、会計上の利益(税引前当期純利益)に見合った税金費用が損益計算書に計上(法人税等として計上)されるように、法人税等の額を適切に期間配分することにより税引前当期純利益と法人税の額等とを合理的に対応させることを目的とする会計上の手続きを言う。と一般的に説明されます。
税効果会計の具体例(最初に結論)
まず最初に結論をお見せしたいと思います。それが下の図解です。左側が税効果会計適用なし。そして右側が税効果会計適用ありです。
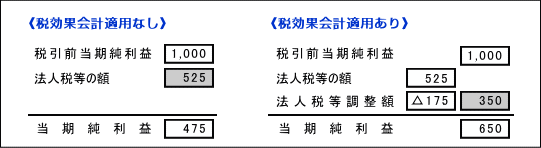
比較すると分かりますが、右側の税効果会計適用ありのほうでは税引前当期純利益から控除されている法人税等の額のすぐ下で「法人税等調整額」という項目で△175千円の調整が行われています。
ちなみに上の図解では175千円を法人税等の額525千円から減算しています。
この具体例では減算調整になっていますが加算調整されるパターンもあります。
損益計算書の法人税等の額と実効税率
上の具体例で確認したとおり、税効果会計を適用すると損益計算書の税引前当期純利益から控除される法人税等の額が調整されます。その結果、何がどう変わるのかといいますと、税効果会計適用前と比較して税引前当期純利益に対する法人税等の額が実効税率に近くなります。
上の具体例に戻ります。この具体例では実効税率35%という前提になっていますが、税効果会計の適用がない左側の損益計算書は法人税等が52.5%と計算されているのに対して税効果会計を適用している右側の損益計算書は法人税等がぴったり35%と計算されています。そのように私が作成したためその通りの結果になっていると言われればそれまでですが、実際の損益計算書においても基本的には実効税率に近い数字に収束します。
-
-
貸倒引当金繰入超過額の税効果会計実務|発生時・解消時の仕訳と計算例
税効果会計の代表的論点である「貸倒引当金繰入超過額」の実務解説。損金算入限度額を超過した際の将来減算一時差異の認識、期末の繰延税金資産計上仕訳、翌期洗替時の取崩し仕訳まで具体的な数値例で図解。