この記事で分かること
- 法人税の課税所得の計算
- 法人税の課税所得の計算の具体例
- 適用前と適用後を数字で比べる
あおい
損益計算書の末尾に出てくる「法人税等調整額」。三角(△)が付いてマイナス表記のときと、プラス表記のとき…入社したての頃は「えっ、どっちが利益にとってプラスなんだっけ…!?」って頭が真っ白になっちゃいました(笑)。
全知全能
フフフ、誰もが通る登竜門だ!「法人税等のマイナス(控除)」だから、費用が減って当期純利益が増える!逆にプラス表記なら、費用が追加されて純利益が減る!この符号の直感的な見方をサクッと頭に叩き込もう!
法人税の課税所得の計算
法人税の課税所得は、損益計算書の最終利益である当期純利益をもとに、法人税別表四において法人税法の規定による加算・減算調整を行う方法により計算されます。
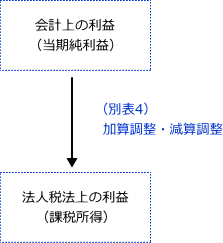
なお、税効果会計を適用している場合には損益計算書に「法人税等調整額」という項目が追加されますので単純に当期純利益を使うのではなく、その分の調整も必要になります。簡単に図解で解説すると次のとおりです。
法人税の課税所得の計算の具体例
あおい
法人税等調整額がしっかり機能していると、「税金合計 ÷ 税引前利益」を計算したときに実効税率(約30%)とピタッと揃うんですよね!検算で一致した瞬間、すごくホッとしちゃいます♪
全知全能
ビューティフル!それこそが税効果会計の目指す究極の調和だ!ズレを完璧に吸収して、あるべき税金負担率へと着地させる…損益計算書が語りかけてくるメッセージを聞き取れるようになったね!
全知全能
法人税の課税所得の計算の具体例を見てみよう!会計上の当期純利益からスタートして、どのように別表加算・減算が入るのかが手に取るように分かるはずだ!
税効果会計を適用していない場合、適用している場合における法人税の課税所得の計算を図解すると次のとおりです。

COMPARE適用前と適用後を数字で比べる
税引前当期純利益が1,000、貸倒引当金の繰入超過額(将来減算一時差異)が100、法定実効税率が30%の場合を比べます。
| 項目 | 適用していない場合 | 適用している場合 |
|---|---|---|
| 税引前当期純利益 | 1,000 | 1,000 |
| 法人税、住民税及び事業税 | 330 | 330 |
| 法人税等調整額 | - | △30 |
| 法人税等合計 | 330 | 300 |
| 当期純利益 | 670 | 700 |
| 税負担率 | 33.0% | 30.0% |
税効果会計を適用すると、税金費用が法定実効税率(30%)に近づき、税引前利益と税金費用の対応関係が分かりやすくなります。
次に読むなら
-
-
税効果会計で実際の納税額は変わる?税金負担の期間配分の仕組みを解説
税効果会計を導入しても「国や自治体に実際に納める納税額そのものは1円も変わらない」理由を徹底解説。申告書上の納税額を変えずに、損益計算書上の法人税等と当期純利益を適正化する期間配分の仕組みを図解します。